Calcul AVS personnalisé
Estimation précise de votre rente selon vos années de cotisation et votre RAM.

Mis à jour le 26.10.2026
Maîtrisez votre rente AVS, évitez les lacunes coûteuses et optimisez votre premier pilier dès maintenant. Découvrez les nouveautés AVS 21 et maximisez vos droits à la retraite.
Sans engagement, première analyse AVS offerte
Estimation précise de votre rente selon vos années de cotisation et votre RAM.
Recherche et analyse de vos lacunes de cotisation pour éviter les pertes à vie.
Simulation des impacts financiers pour anticiper ou ajourner votre rente.
Stratégie globale pour maximiser vos revenus de retraite.
Retrouve vos relevés AVS auprès des caisses de compensation
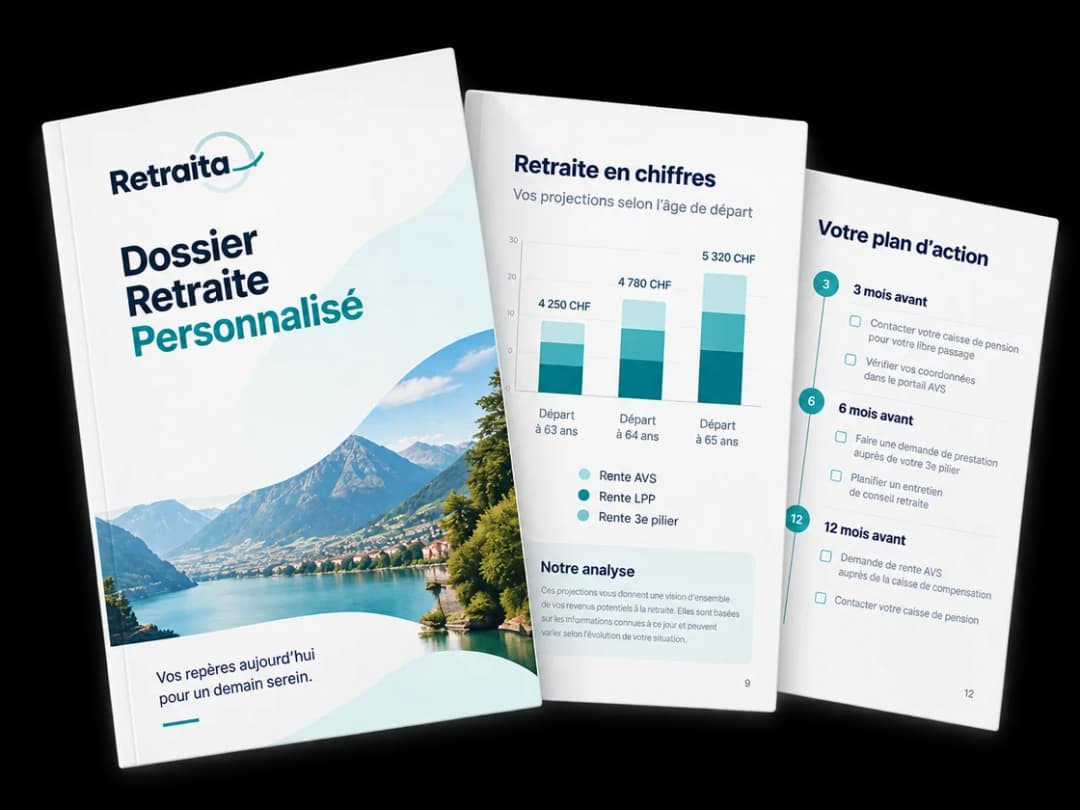
Calcule votre rente à 63, 64 et 65 ans
Vous remet un plan d'action et vos courriers prêts à envoyer
Première analyse offerte, sans engagement.
Montants 2026
Découvrez les montants 2026 et utilisez notre calculateur pour estimer votre rente selon vos années de cotisation et votre revenu annuel moyen.
par mois
AVS minimum Suisse : En 2026, la rente AVS minimale est fixée à 1 260 CHF par mois pour une durée de cotisation complète.
par mois (personne seule)
AVS rente maximale : La rente maximale individuelle atteint 2 520 CHF mensuels lorsque le revenu annuel moyen (RAM) atteint 90 720 CHF.
par mois (150% du max)
Rente AVS couple : Un couple marié ne peut percevoir plus de 150 % de la rente maximale individuelle (rente AVS maximale couple / rente AVS maximum couple).
Les rentes AVS ont été indexées de 2,5 % au 1ᵉʳ janvier 2023, puis de 2,9 % au 1ᵉʳ janvier 2025 (aucune adaptation générale en 2024 ni en 2026). Ces ajustements tiennent compte de l'indice mixte salaires-prix et garantissent le montant des rentes AVS face à l'inflation. Prochaine étape : +1,59 % au 1ᵉʳ janvier 2027, soit une rente de 1'280 à 2'560 CHF par mois.
Utilisez notre simulateur pour obtenir une estimation précise de votre rente selon vos paramètres personnels.
J'optimise ma rente AVSLe montant de votre rente AVS dépend de vos années de cotisation et de votre revenu moyen. Ce simulateur vous donne une estimation fiable pour vous aider à mieux planifier.
Pour un calcul précis qui prend en compte les spécificités de votre parcours (carrière à l'étranger, interruptions, etc.), nos experts réalisent une analyse complète de votre CI AVS.
+ une 13e rente AVS versée chaque année en décembre (à 65 ans : 28’822 CHF/an au total).
Barème AVS 2026, échelle 44, réduction de 6,8 % par année d’anticipation (taux 2026). Ces calculs sont des projections. Pour plus de précision demandez une analyse personnalisée.
Demander une simulationFondements du système suisse
Comprendre les fondements de l'assurance-vieillesse et survivants pour optimiser votre prévoyance
L'assurance-vieillesse et survivants AVS constitue le premier pilier suisse, instauré en 1948 pour garantir un revenu de base aux retraités et aux survivants. Elle fonctionne par répartition : les cotisations des assurés actifs financent directement les rentes en cours.
Les employés, employeurs, indépendants et la Confédération financent ensemble l'AVS ; un fonds de compensation amortit les variations conjoncturelles.
L'AVS garantit un revenu de base indispensable pour couvrir vos besoins essentiels à la retraite.
Vos droits aux prestations complémentaires (PC) dépendent directement de votre rente AVS.
Indispensable pour valider l'ancienneté d'assurance et cotisation retraite Suisse AVS.
Comprendre le fonctionnement de l'AVS est crucial pour optimiser votre retraite. Nos experts vous accompagnent pour maximiser vos droits.
Âge de départ
Découvrez les conditions, impacts et nouveautés pour anticiper votre départ à la retraite ou optimiser votre stratégie
Possible dès 63 ans (62 ans pour certaines femmes selon les dispositions transitoires)
Peut être partielle (20-80 %) pour s'adapter à votre situation professionnelle
–6,8 % par année d'anticipation (réduction définitive, taux 2026 ; ils seront adaptés à l'espérance de vie dès 2027)
Le formulaire 318.370 doit être déposé 3-4 mois avant le départ à la retraite ; c'est la demande de rente AVS anticipée auprès de la caisse compétente.
📋 À retenir : Anticipez votre demande pour éviter les retards de versement
Une anticipation de deux ans réduit la rente de 13,6 % à vie ; il faut comparer ce coût aux économies fiscales ou à la nécessité de liquidités.
⚠️ Attention : La réduction est définitive et s'applique toute la vie
Adoptée en 2022, la réforme est effective depuis le 1ᵉʳ janvier 2024 et harmonise l'âge de référence à 65 ans pour tous d'ici 2028.
Le taux global AVS/AI/APG demeure à 10,6 % : 5,30 % pour l'employé, 5,30 % pour l'employeur. Ces cotisations retraite Suisse AVS financent la réforme et la flexibilisation de la retraite.
| Naissance (femmes) | Âge de référence |
|---|---|
| 1961 | 64 + 3 mois (2025) |
| 1962 | 64 + 6 mois (2026) |
| 1963 | 64 + 9 mois (2027) |
| ≥ 1964 | 65 ans (2028) |
💡 Nouveau : À partir de 2028, l'âge de référence sera harmonisé à 65 ans pour tous, hommes et femmes.
Simulez l'impact sur votre rente et découvrez les stratégies pour optimiser votre départ anticipé.
Optimisation
Maximisez votre rente AVS, évitez les lacunes coûteuses et coordonnez efficacement avec vos autres piliers
Les revenus d'un couple marié sont partagés par moitié pendant la période de vie commune ; chaque conjoint reçoit ensuite une rente individuelle plafonnée, mais l'ensemble est limité à 150 % du maximum individuel (3 780 CHF).
Pour atteindre le plafond, chaque conjoint doit viser la rente maximale individuelle ; le calcul rente AVS couple tient compte des années de cotisation communes et séparées.
Réclamer chaque année un extrait de compte permet de repérer les lacunes de cotisation. Le versement rétroactif est possible dans un délai de cinq ans.
💡 Conseil : Demandez votre extrait annuellement pour détecter rapidement les erreurs
Une année manquante entraîne une baisse permanente de 2,3 % du droit ; racheter tôt est crucial pour éviter une AVS minimum Suisse au moment du versement de la rente.
Rente AVS selon les années de cotisation
CHF par mois, revenu annuel moyen d'au moins 90'720 CHF (2026). Chaque année manquante coûte environ 2,3 %.
J'optimise ma stratégie AVSLe site AHV-IV propose des modules de calcul AVS ; les simulateurs bancaires intègrent déjà le maximum AVS et les paliers de réduction.
🔗 Ressources officielles : Consultez régulièrement les barèmes actualisés pour vos projections
Tester plusieurs scénarios (anticipation, ajournement, retraite partielle) permet d'ajuster l'effort d'épargne et d'éviter de mauvaises surprises au moment de la retraite.
💰 Optimisation fiscale : Combinez les stratégies AVS avec votre planification fiscale globale
Nos experts analysent votre situation pour maximiser votre rente AVS et coordonner efficacement vos trois piliers.
Méthode de calcul
Maîtrisez les paramètres de calcul et utilisez les bons outils pour estimer précisément votre rente AVS
44 ans sans lacune = rente complète ; –2,3 % par année manquante
Important : Chaque année manquante réduit définitivement votre rente de 2,3 %
Calculé sur l'ensemble de vos revenus + bonifications durant votre carrière
Pour les couples mariés : partage équitable des revenus durant la vie commune
Le simulateur officiel de la Confédération pour estimer votre rente AVS selon vos données personnelles.
Avantage : Calcul basé sur les barèmes officiels et vos données
Chaque caisse cantonale propose ses propres outils de simulation pour avs calcul retraite.
Solutions pour calcul rente AVS avec projections personnalisées selon votre profil.
Nos experts utilisent les simulation retraite AVS Suisse les plus avancées pour vous donner une estimation précise de votre rente selon votre situation personnelle.
Démarches
Découvrez comment effectuer vos démarches, obtenir le versement de votre rente et optimiser votre retraite
La rente est versée chaque mois, d'avance (en général au plus tard le 20 du mois) ; en cas de retard important de la caisse, des intérêts moratoires peuvent être dus.
💡 Important : Mieux vaut signaler tout changement d'état civil ou de domicile pour éviter des suspensions.
Les éléments essentiels pour maîtriser votre AVS en 2026
Montant des rentes AVS 2026 : 1 260 CHF à 2 520 CHF, plafonné à 3 780 CHF pour un couple (1 280 à 2 560 CHF dès 2027).
Âge de la retraite : 65 ans pour tous à partir de 2028.
44 ans pour droit complet ; rachat possible sur 5 ans.
Dès 63 ans (réduction 6,8 %/an) ; demande de rente AVS anticipée 3 mois avant.
AVS 21 modernise l’AVS et renforce la flexibilité.
Viser le maximum AVS nécessite une stratégie conjointe 1ᵉʳ pilier + 2ᵉ pilier.
En appliquant ces principes, vous sécurisez un niveau de vie conforme à vos attentes et profitez pleinement d'un système de prévoyance unique au monde. L'expertise Retraita vous accompagne dans cette démarche cruciale.
Calculez votre rente selon votre profil
Optimisez votre stratégie complète
Foire aux questions
Les réponses courtes aux questions que l'on se pose le plus souvent sur le premier pilier.
En 2026, la rente AVS complète d'une personne seule va de 1'260 CHF à 2'520 CHF par mois. Le maximum est atteint avec 44 années de cotisation et un revenu annuel moyen d'au moins 90'720 CHF. Pour un couple marié, les deux rentes sont plafonnées à 3'780 CHF par mois. Une 13e rente est versée en plus chaque décembre. Au 1er janvier 2027, les rentes augmentent de 1,59 % (1'280 à 2'560 CHF).
La rente AVS dépend de trois éléments : le nombre d'années de cotisation (44 pour une rente complète), le revenu annuel moyen (revenus soumis à l'AVS revalorisés, plus les bonifications pour tâches éducatives ou d'assistance) et, pour les couples mariés, le partage des revenus (splitting). La rente complète est ensuite réduite proportionnellement aux années manquantes.
Chaque année manquante réduit votre rente d'environ 2,3 % (1/44), et cela à vie. Les cotisations des 5 dernières années peuvent encore être payées rétroactivement auprès de votre caisse de compensation. Au-delà, la lacune est définitive, sauf compensation par des années de cotisation entre 18 et 20 ans.
Oui. Vous pouvez anticiper votre rente dès 63 ans, et dès 62 ans pour les femmes nées entre 1961 et 1969. La réduction est de 6,8 % par année d'anticipation en 2026 et s'applique à vie. Depuis la réforme AVS 21, vous pouvez aussi n'anticiper qu'une partie de votre rente (entre 20 % et 80 %).
Déposez votre demande 3 à 4 mois avant votre départ, avec le formulaire 318.370, auprès de la caisse de compensation qui a encaissé vos dernières cotisations. Si vous vivez à l'étranger, la demande passe par la Caisse suisse de compensation (CSC) ou par l'assurance retraite de votre pays de résidence. La rente n'est pas versée automatiquement : sans demande, vous ne recevez rien.
Demandez gratuitement un extrait de votre compte individuel (CI) à votre caisse de compensation ou en ligne sur le site officiel AVS/AI. Il liste vos années et revenus cotisés. Vérifiez-le régulièrement : les erreurs ou années manquantes doivent être signalées le plus tôt possible, car seules les 5 dernières années peuvent être rattrapées.
Prise de rendez-vous
Échangez avec l’un de nos experts pour poser vos questions et faire le point sur votre situation. Un rendez-vous gratuit, sans engagement.
Des réponses claires à vos questions.
Un format court et efficace.
Spécialisé en prévoyance suisse.
| lu | ma | me | je | ve | sa | di |
|---|---|---|---|---|---|---|
Aucun créneau disponible pour cette date.